生鲜电商与社区团购融合发展的行业趋势分析
日期:2026-09-15
标签:生鲜电商,社区团购,农产品直供,产地直销
过去两年,生鲜零售赛道经历了一轮残酷的洗牌。前置仓模式在高履约成本下艰难求生,传统社区团购平台则因团长流失和价格战陷入增长瓶颈。与此同时,一个值得关注的趋势正在浮现:生鲜电商与社区团购的边界正在模糊,两者从竞争走向融合,形成了一种更务实的履约模型。
这种融合并非简单的模式叠加。它的核心逻辑在于:用社区团购的集单能力降低获客与最后一公里成本,用生鲜电商的供应链能力提升品质与复购率。而支撑这一模型的底层能力,正是农产品直供体系的成熟。
为什么纯平台模式走不通了
社区团购早期的爆发依赖于“预售+自提”的轻资产结构,平台不碰库存,团长负责履约。但问题很快暴露:生鲜品类非标性强,品控完全依赖供应商自觉,客诉率居高不下。而生鲜电商自建冷链和前置仓,虽然品质可控,但每单履约成本长期在8-12元区间,毛利无法覆盖。
两者的痛点恰好互补。社区团购缺的是供应链深度,生鲜电商缺的是流量密度。当产地直销模式接入社区团购的集单网络,中间环节被压缩,损耗率可以从传统渠道的25%降至8%左右。
融合模式的关键技术节点
从操作层面看,融合能否跑通取决于三个环节:
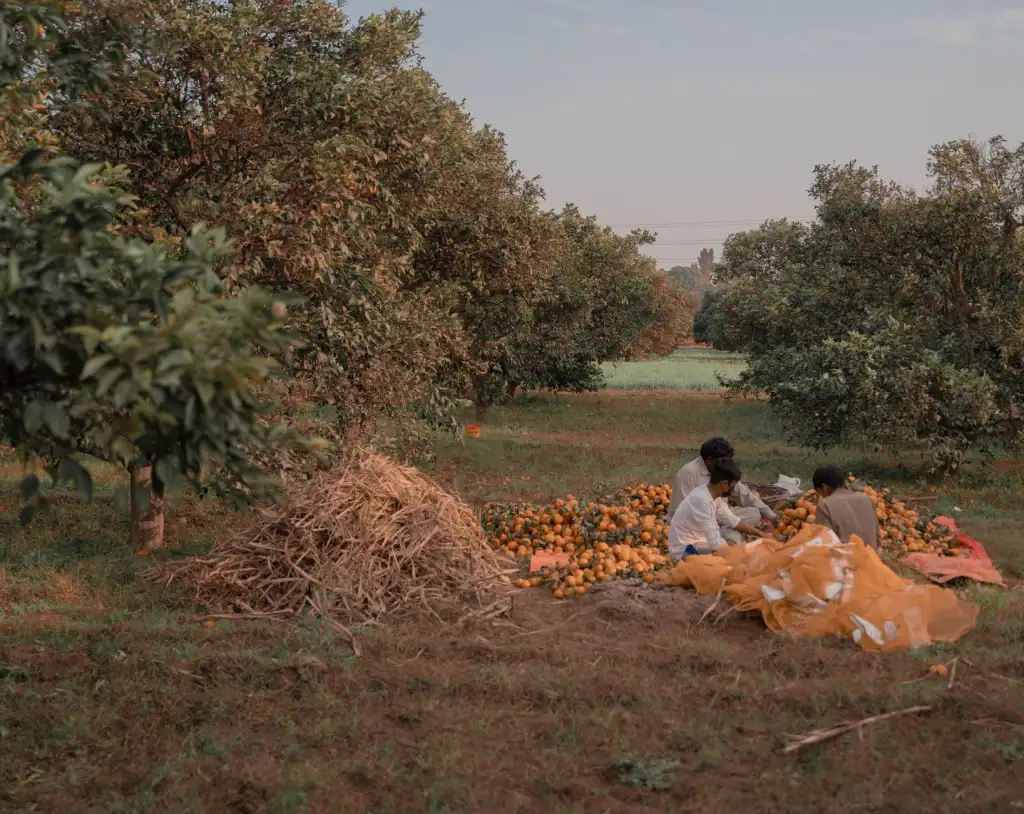
- 产地端的标准化分级:不是简单把农产品从地里拉出来就发货,而是在产地完成糖度检测、规格分选、预冷处理。重庆送到家农业科技在奉节脐橙产区的实践表明,产地分级后损耗降低约12个百分点。
- 集单与履约的算法匹配:社区团购的次日达自提和生鲜电商的即时配送到家,需要同一套库存系统支撑。根据用户密度动态切换履约方式,是控制成本的核心。
- 团长角色的重新定义:团长不再是单纯的提货点,而是社区级的品控节点和售后入口。经过培训的团长能完成初级品控,将客诉拦截在最后一环。
对从业者的实践建议
如果你正在运营区域性的生鲜或团购业务,以下几点值得参考:
- 优先锁定2-3个核心单品做农产品直供,把产地分级做透,而不是贪多求全。
- 社区团购的自提点密度达到每平方公里3-5个时,再考虑叠加即时配送,否则履约成本会失控。
- 用团长的复购数据反向指导产地选品,形成“需求牵引供给”的闭环。
值得注意的是,融合模式并非万能解。在低线城市,社区团购的自提习惯更强,生鲜电商的即时配送需求相对弱;而在高线城市,用户对时效的敏感度远高于价格。区域差异决定了融合的深度和节奏。
生鲜电商与社区团购的融合,本质上是对“效率”与“体验”这对矛盾的重新平衡。产地直销解决了信任问题,农产品直供解决了成本问题,而社区团购的社交网络解决了流量问题。三者叠加,才构成了可持续的模型。未来能跑出来的,不会是纯平台,而是那些在产地端扎得足够深、在社区端扎得足够密的企业。